楽天銀行の残高が証券へ勝手に移った話。引き落とし前に確認したほうがいい
2026 年 9 月 22 日、連休のさなかに、楽天銀行の残高が楽天証券へ勝手に移ったという報告が X に一気に並びました。マネーブリッジの「投資あんしんサービス」が誤作動したらしい、という話です。楽天銀行をカードや家賃の引き落とし口座にしている人ほど影響が重く、原因も結論も確定していないので、報告から見えたことと分からないことを分けて書いた個人の観察です。
本稿は個人の観察と感想です。確定した情報は、楽天証券のお知らせと楽天銀行のお知らせを直接見てください。
24 日の朝にこの 2 つの公開ページを見たところ、今回の件の掲載は見当たりませんでした。ログインした後の画面やメールでの案内は確かめられていません。流れは X と Q&A サイトの報告をもとにしています。
「残高が勝手に証券へ」は、どういう見え方だったのか
利用者の報告に共通していたのは、投資あんしんサービスを自分で設定した覚えがないこと、信用取引をしておらず不足金もないこと、それでも楽天銀行の残高がほぼ全額、楽天証券の信用保証金へ移っていること、移ったのは 22 日の朝 6 時ごろであること、の 4 点でした。
投資あんしんサービスは本来、信用取引の口座を持っている人向けの仕組みで、保証金率が下がったときや預り金が足りなくなったときにだけ、楽天銀行から楽天証券へ自動で振り替える、と楽天証券のページで説明されています。条件がそろっていないのに振替だけが動いた、報告を並べるとそういう形に見えます。
お金が消えたわけではなく、本人名義の証券口座に移っているだけです。ただ、楽天銀行をカードや家賃の引き落とし口座にしている人にとっては「銀行側の残高がゼロ」という事実のほうがずっと重い。今回の本題はここだと書いています。
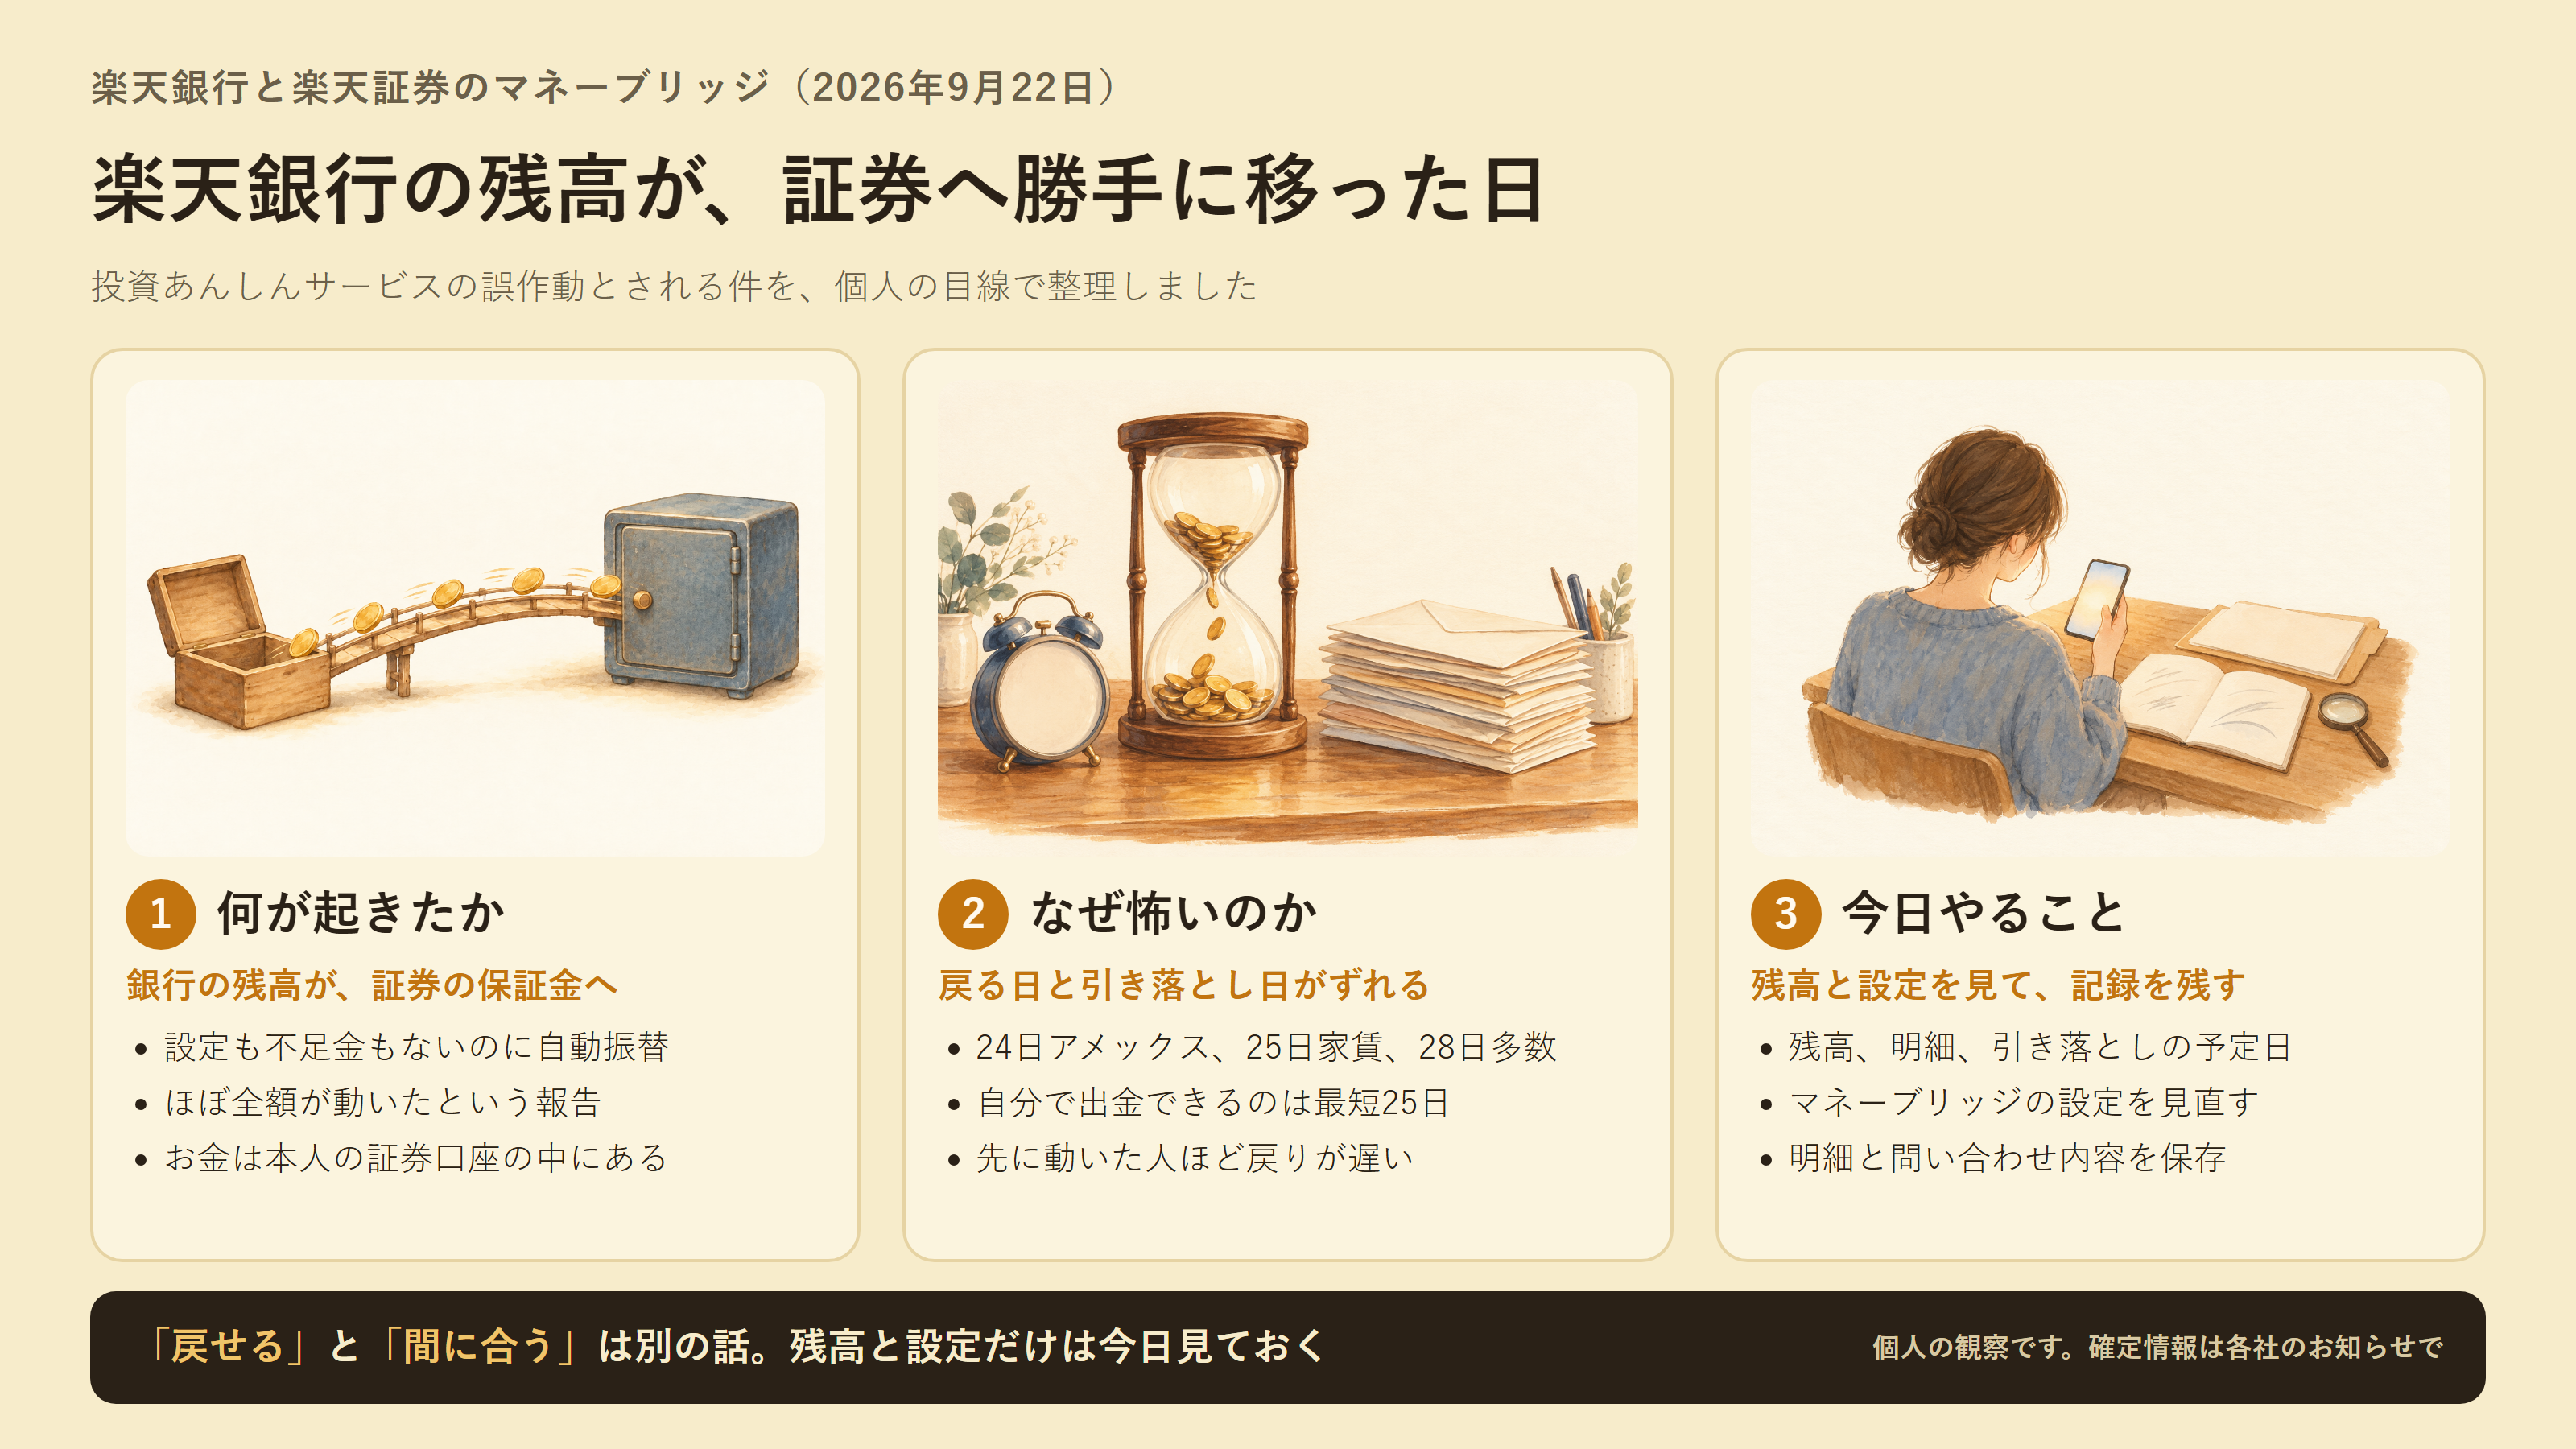
何が起きたか、なぜ怖いか、今日やること、の 3 つに分けた要約図です。
「戻せる」と「引き落としに間に合う」は、別の話でした
いちばん分かりやすかったのは、X に上がっていた引き落とし日の整理です。24 日にアメックス、25 日に家賃、週明けの 28 日は楽天カードをはじめ多数。同じ書き込みには、自分の手で出金できるのは最短でも 25 日、ともありました。証券口座から銀行へお金を戻す手段はあっても、連休をはさむと戻るのは引き落としのあとになります。
その日の夕方には続報が出た、という報告もありました。22 日の朝 6 時以降に自分で振替・出金・注文をしていない人は、24 日の 0 時過ぎに楽天側で戻す、という内容です。一方で、最初の案内どおりに自分で手続きした人はこの対象から外れ、出金は最短 25 日のまま、という声も出ていました。
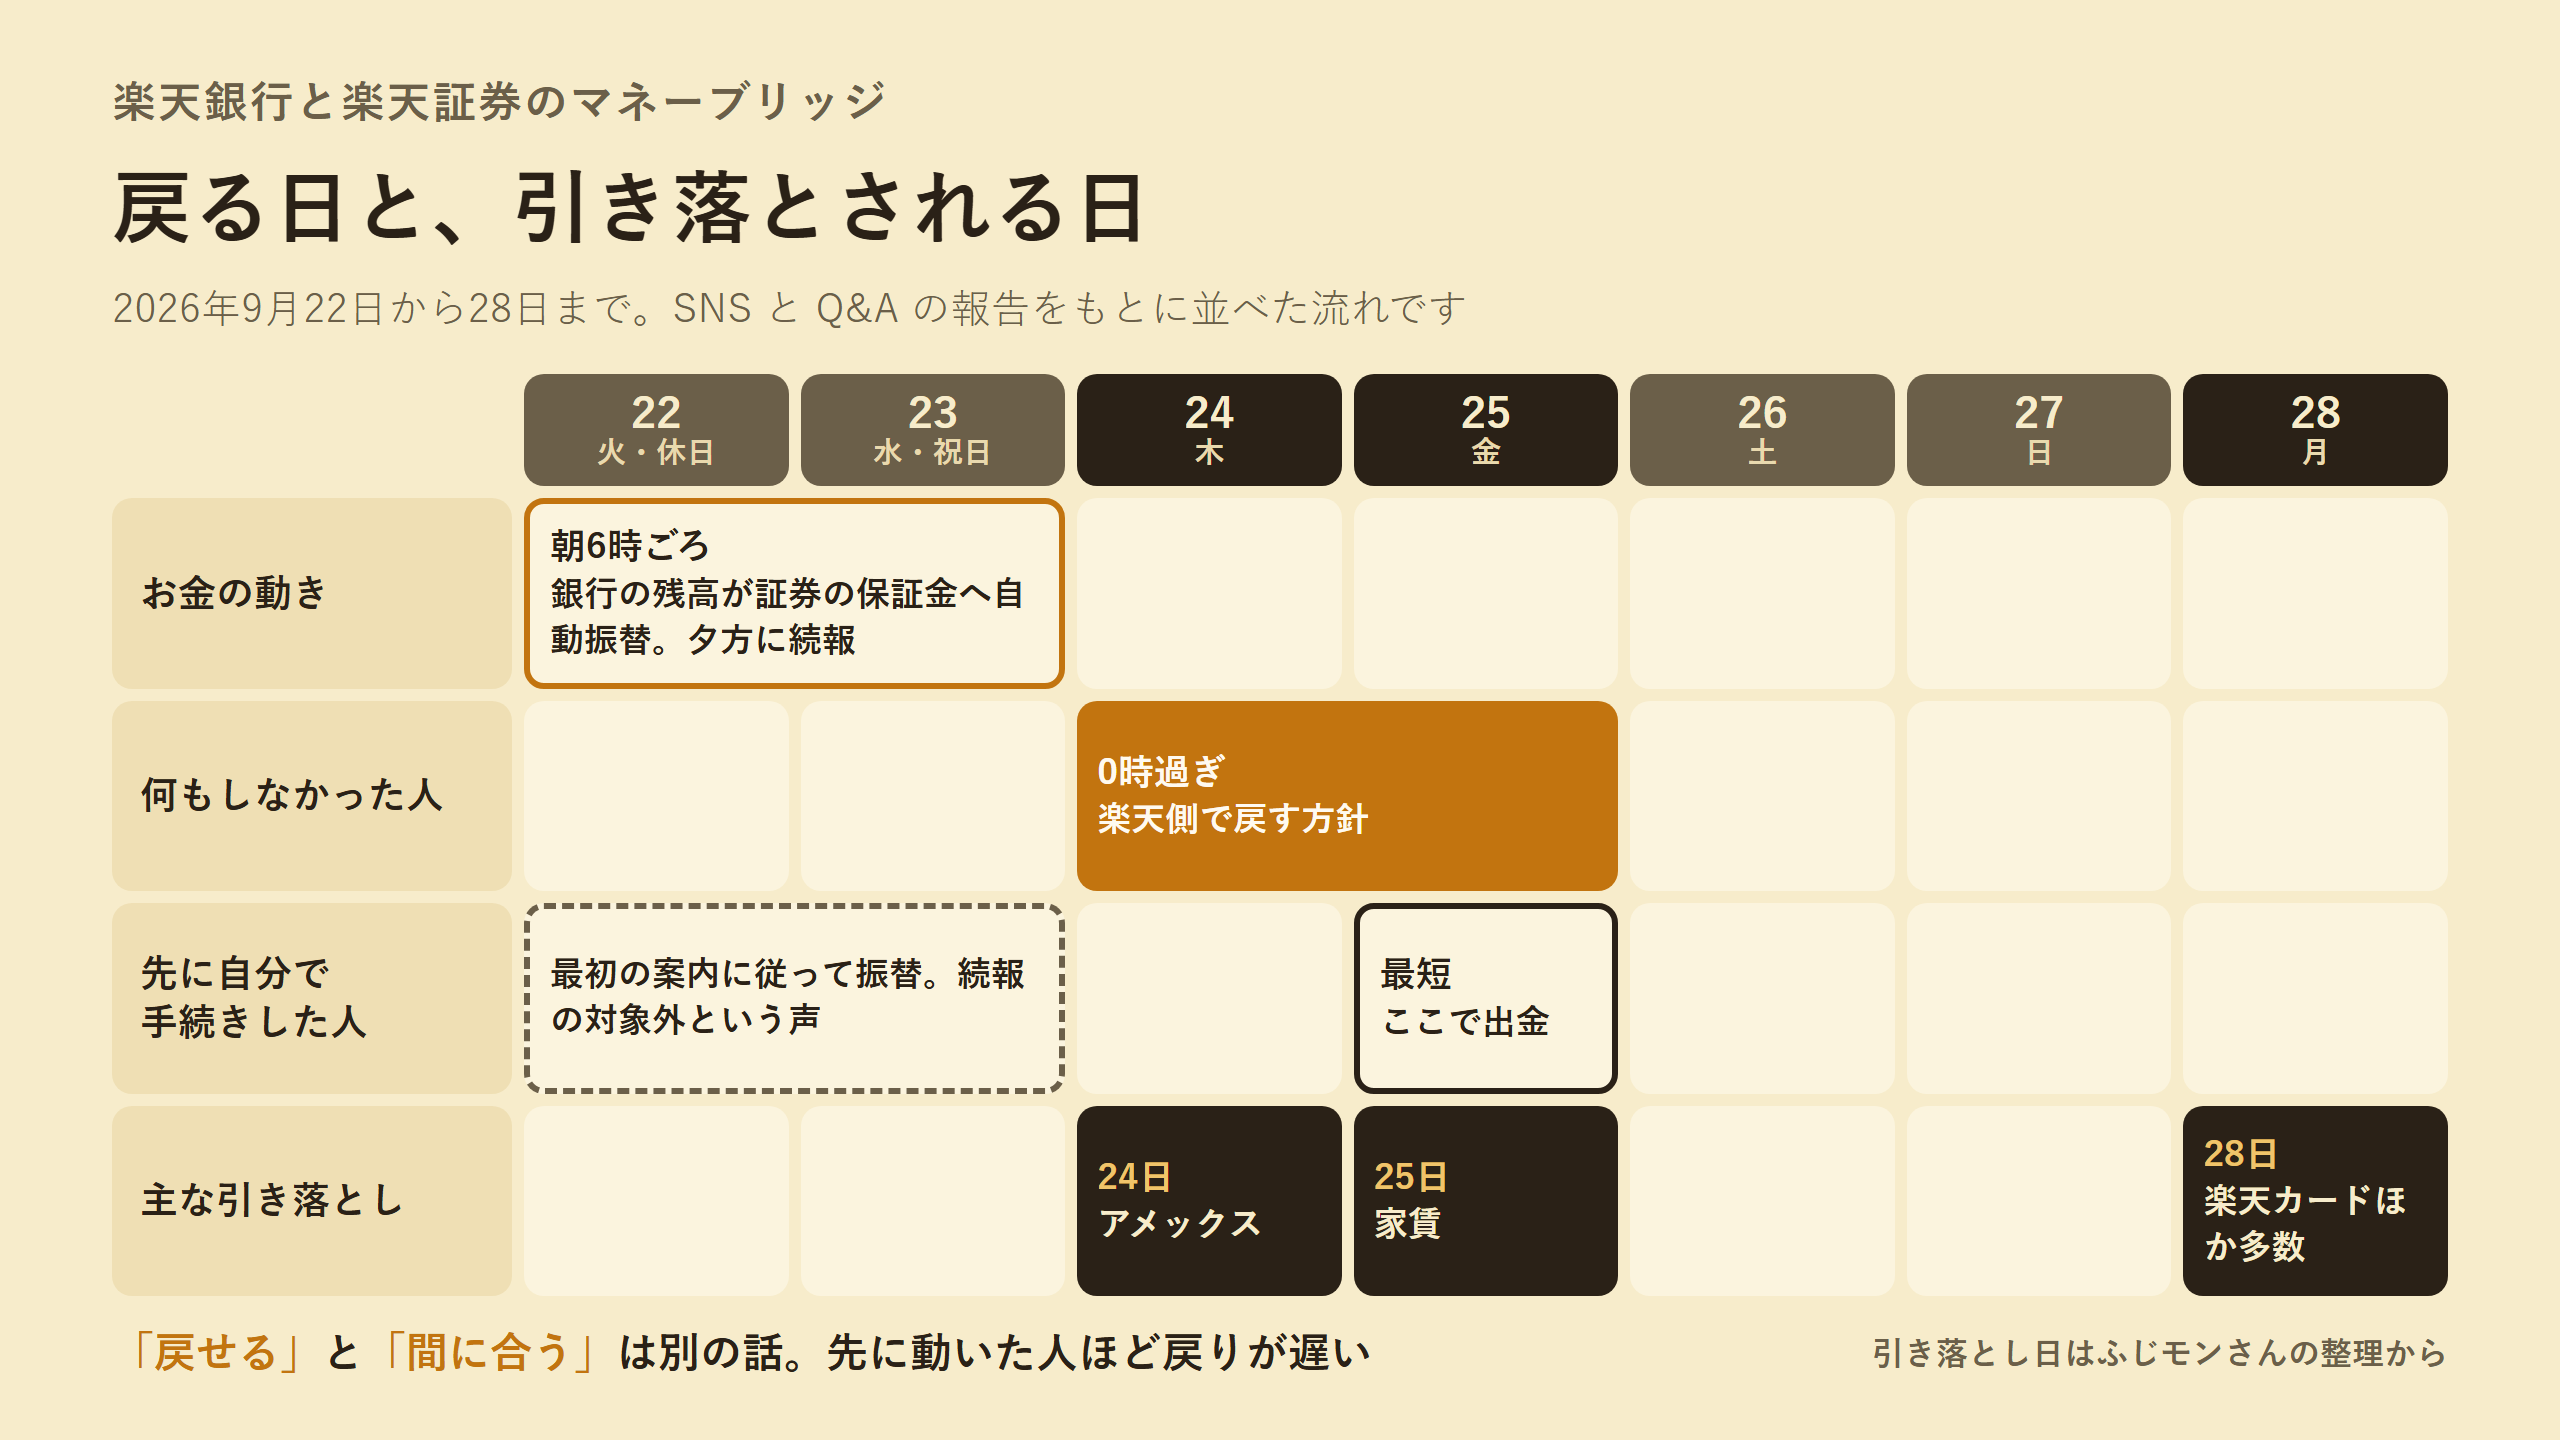
22 日から 28 日までの動きを、報告ベースで並べた図です。何もしなかった人は 24 日に戻る方針になり、案内に従って先に動いた人ほど戻りが遅くなる。このねじれがいちばんきついところだと思います。
気づいたら、自分も預金を引き出す側にいた
この日、自分は X に、即日即時でリアルタイムに返金すべきだ、金融庁に怒られそうな案件な気がする、と書きました。焦って打ったので「自動スイープ」と書いていますが、正確には投資あんしんサービスのほうです。引き落としが落ちなかった人にとって、問題は残高が足りなくなった瞬間に始まります。カードの支払いが遅れれば信用情報に影響が出る可能性もあり、あとから不具合でしたと言われても、その記録まで一緒に消えるのかは分かりません。
自分の楽天銀行にはまだ残高が残っていて、それを見ていたら急に怖くなり、資金を同じ楽天銀行の JRE BANK 支店へ移しました。マネーブリッジをつないでいない口座なら、少なくとも今回の振替の経路からは外れる、という応急処置です。その 1 時間後には、これは昔の資料映像で見る、民衆が銀行に殺到して預金を引き出す行動なんだな、と自分で書いていました。窓口に並ぶ必要がないぶん、たぶん昔より速い。笑い話のつもりで書いたけれど、半分は本気で驚いていました。
昔の取り付け騒ぎは銀行の前に行列ができました。いまは同じことが、スマホの画面の中で静かに、しかも一斉に起きる。自分の指も、その列の中にありました。
翌朝には、NISA を今ある分で止めて来年から別の証券会社にしようか、という話にまで広がりました。ただ、感情で飛び移りたいわけではなく、「銀行の残高を、自分の知らない条件で動かせる経路」が生活の口座に刺さっていたのが怖かった、という話です。
金融庁に「怒られ案件」なのかは、今は分からない
短く答えると、「今は分からない。でも軽く見てはいけない類型には見える」です。理由は 3 つで、銀行の預金が利用者の認識と食い違う形で証券口座へ移ったこと、引き落としの失敗から信用情報まで二次的な被害が起こりうること、最初の案内に従った人と従わなかった人で扱いが分かれ、そこへの不満が強いことです。
一方で、記事を書いている時点で、金融庁が動いたと確かめられる材料は手元にありません。「怒られるべきだ」は意見で、「行政処分が出る」は事実の確認が要る話なので、この 2 つは分けています。自分の X のポストも確定した話ではなく、その場の感覚です。
該当しそうな人は、怒る前に記録を残しておくのが現実的だと思います。楽天銀行の入出金明細、楽天証券のお知らせと振替の履歴、マネーブリッジと投資あんしんサービスの設定画面、問い合わせた日時と言われた内容です。相談先としては金融庁の金融サービス利用者相談室がありますが、個別のトラブルのあっせんや仲介はしないと明記されています。ここは自分の専門外なので、これ以上は断定しません。
いま確認したほうがいいこと
楽天銀行を引き落としに使っているなら、最低限これだけは見ておきたいです。
- 楽天銀行の残高
- 入出金明細に、楽天証券への自動振替が出ていないか
- 楽天証券側の保証金と預り金
- 直近のカード・家賃・各種引き落としの予定日
- マネーブリッジと投資あんしんサービスの設定
すでに証券側へ移っている人は、手で動かす前に公式の最新の案内を読んでください。自動で戻る対象なのか、自分で振り替える必要があるのかで、やることが変わります。今回は、先に手を動かした人のほうが戻りが遅くなった、という報告があるからです。
記事に書いたこと
note 版では、報告に共通していた点と各ポストの引用元、自分が当日 X に書いたこと、X のポストを記事に引用するときの自分の運用ルール、金融庁について事実と意見を分けて考えたこと、関連して読んでほしい自分の記事、そして「勝手に動く経路が生活の口座に刺さっていないか」を見るべきだったという「おわりに」までを書いています。公式の続報が出たら、必要に応じて追記するとしています。
本稿は個人の体験、公開情報、SNS 上の報告をもとにしたメモです。投資助言でも、楽天各社の公式見解の要約でもありません。取引や設定の変更は、公式の案内をもとにご自身で判断してください。