カード沼の入口で電卓を叩いたら、年会費を相殺できるプラチナカードでも2%カードに年1.5万円負けていた
クレジットカードの年会費とポイントを調べていくうちに、気づいたらカード沼の入口に立っていました。そこで一度、エポスプラチナ、Oliveゴールド、nanacoクレジット、楽天ブラックを、全部電卓で叩いてみた記録です。年会費をポイントで相殺できるプラチナカードでも、普段使いの2%カードに年1.5万円ほど届かない。カードを増やすほど得になる話ではありませんでした。
本稿は個人の体験と、各社の公開情報をもとにしたメモです。数字は 2026 年 9 月 26 日に各社の公式ページで確認したもので、還元率や条件はよく変わります。申し込む前に、必ずご自身で最新の案内を見てください。
最終的にたどり着いた形は、国内3枚と海外Revolut
いろいろ調べた末の構成は、かなりシンプルになりました。用途ごとに1枚で、役割は増やしません。みずほ楽天カードは国内の一般決済のメイン、nanacoクレジットはセブン‐イレブン専用、Oliveゴールドは対象店舗とゴールドカードの枠、Revolutは海外担当です。カードを増やすのではなく、役割を増やさない、というのが結論でした。
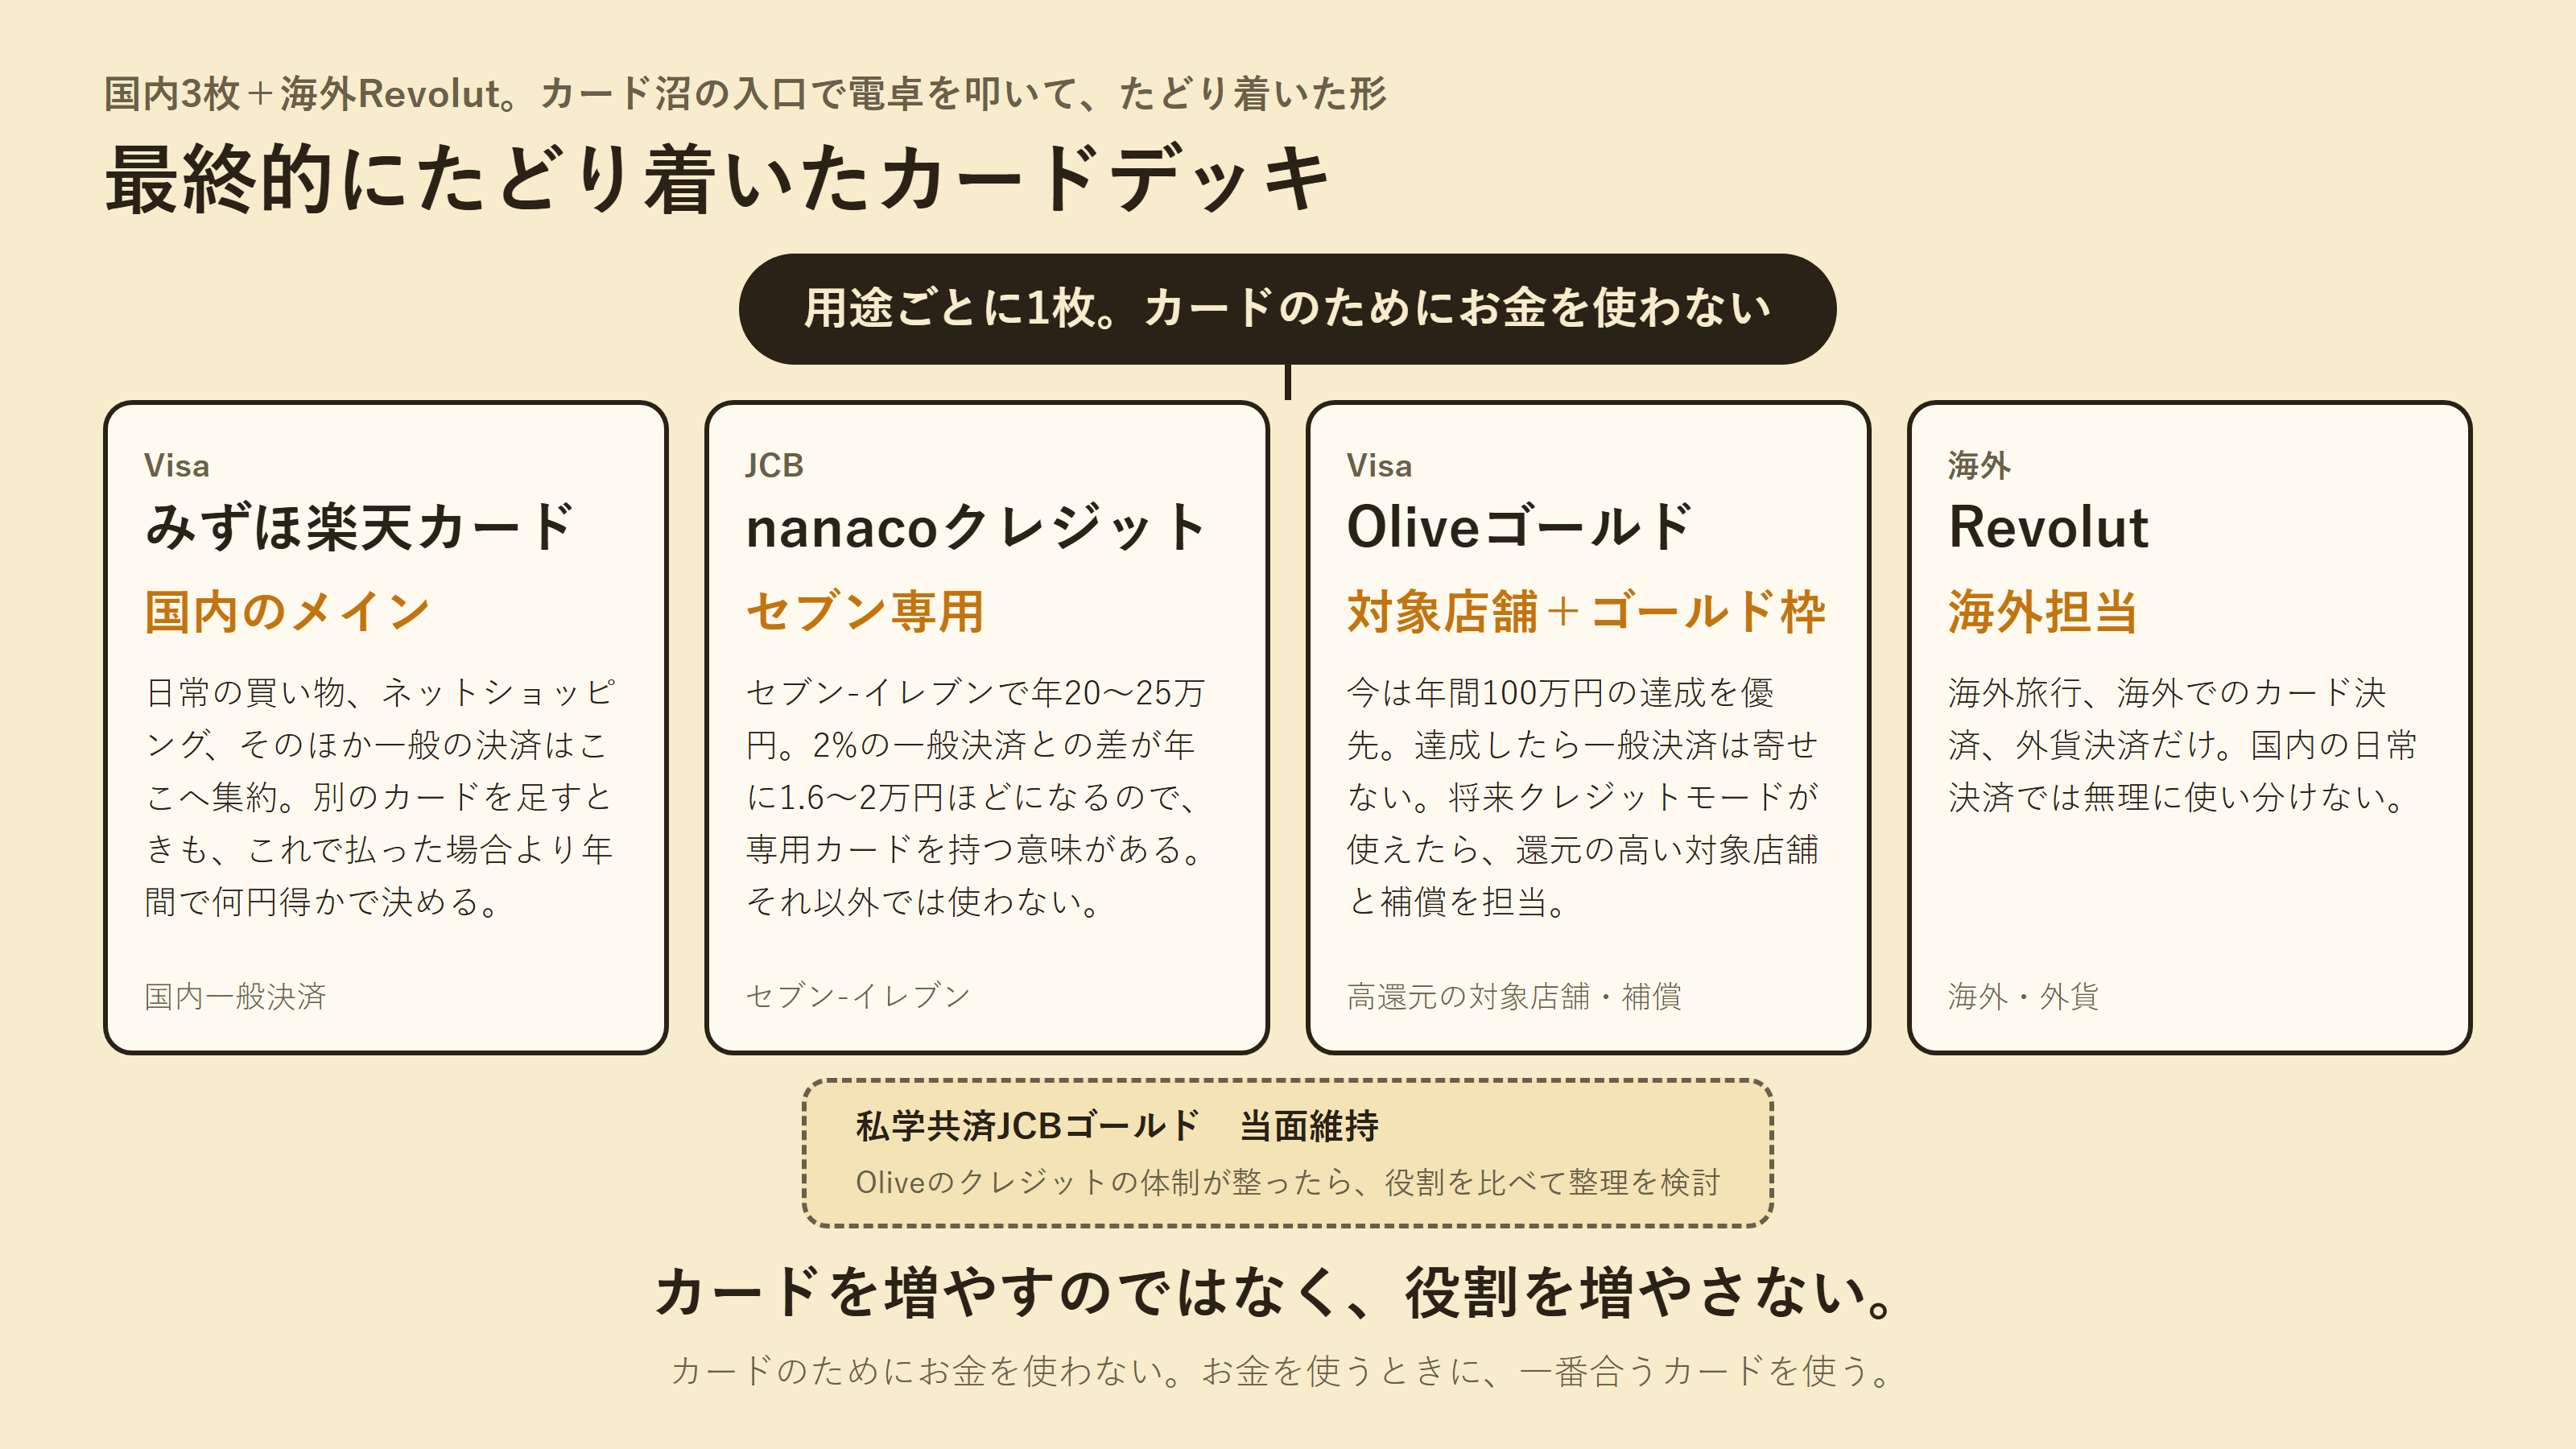
最終的なカードデッキの図です。私学共済JCBゴールドは当面維持し、Oliveのクレジットモードの体制が整ったら役割を比べて整理を検討します。
きっかけは「せっかく使うなら得したい」だけだった
毎年それなりの金額をカードで払うなら、一番得する使い方を考えよう。始まりはそれだけでした。ところが調べ始めると候補が増え、証券会社まで動かすべきかと考え始めます。もともと集めたり比べたりするのが好きなので、家計を楽にするはずが、いつの間にか「カードを攻略すること」が目的になっていました。
集めるのが好きな自分と、家計を軽くしたい自分が、同じ机で別々のことをやっていました。
エポスプラチナは「実質無料」に見えた。でも100万円をどこから持ってくる?
年間100万円以上使うと、翌年以降の年会費は20,000円になり、同じ条件でボーナスポイントが20,000pt付きます。年会費の案内とボーナスポイントの案内のとおりで、ボーナスだけで年会費がちょうど相殺できます。
ただ、その100万円は普段の買い物から持ってくるものです。みずほ楽天カードなら、条件を満たしたとき最大2%の還元が受けられます。同じ100万円をどちらで払うかで並べ直すと、エポスプラチナは年会費を引いても、みずほ楽天カードで払った場合より年1.5万円少なくなりました。年会費を回収した気になっても、家計全体では負けている、という試算です。
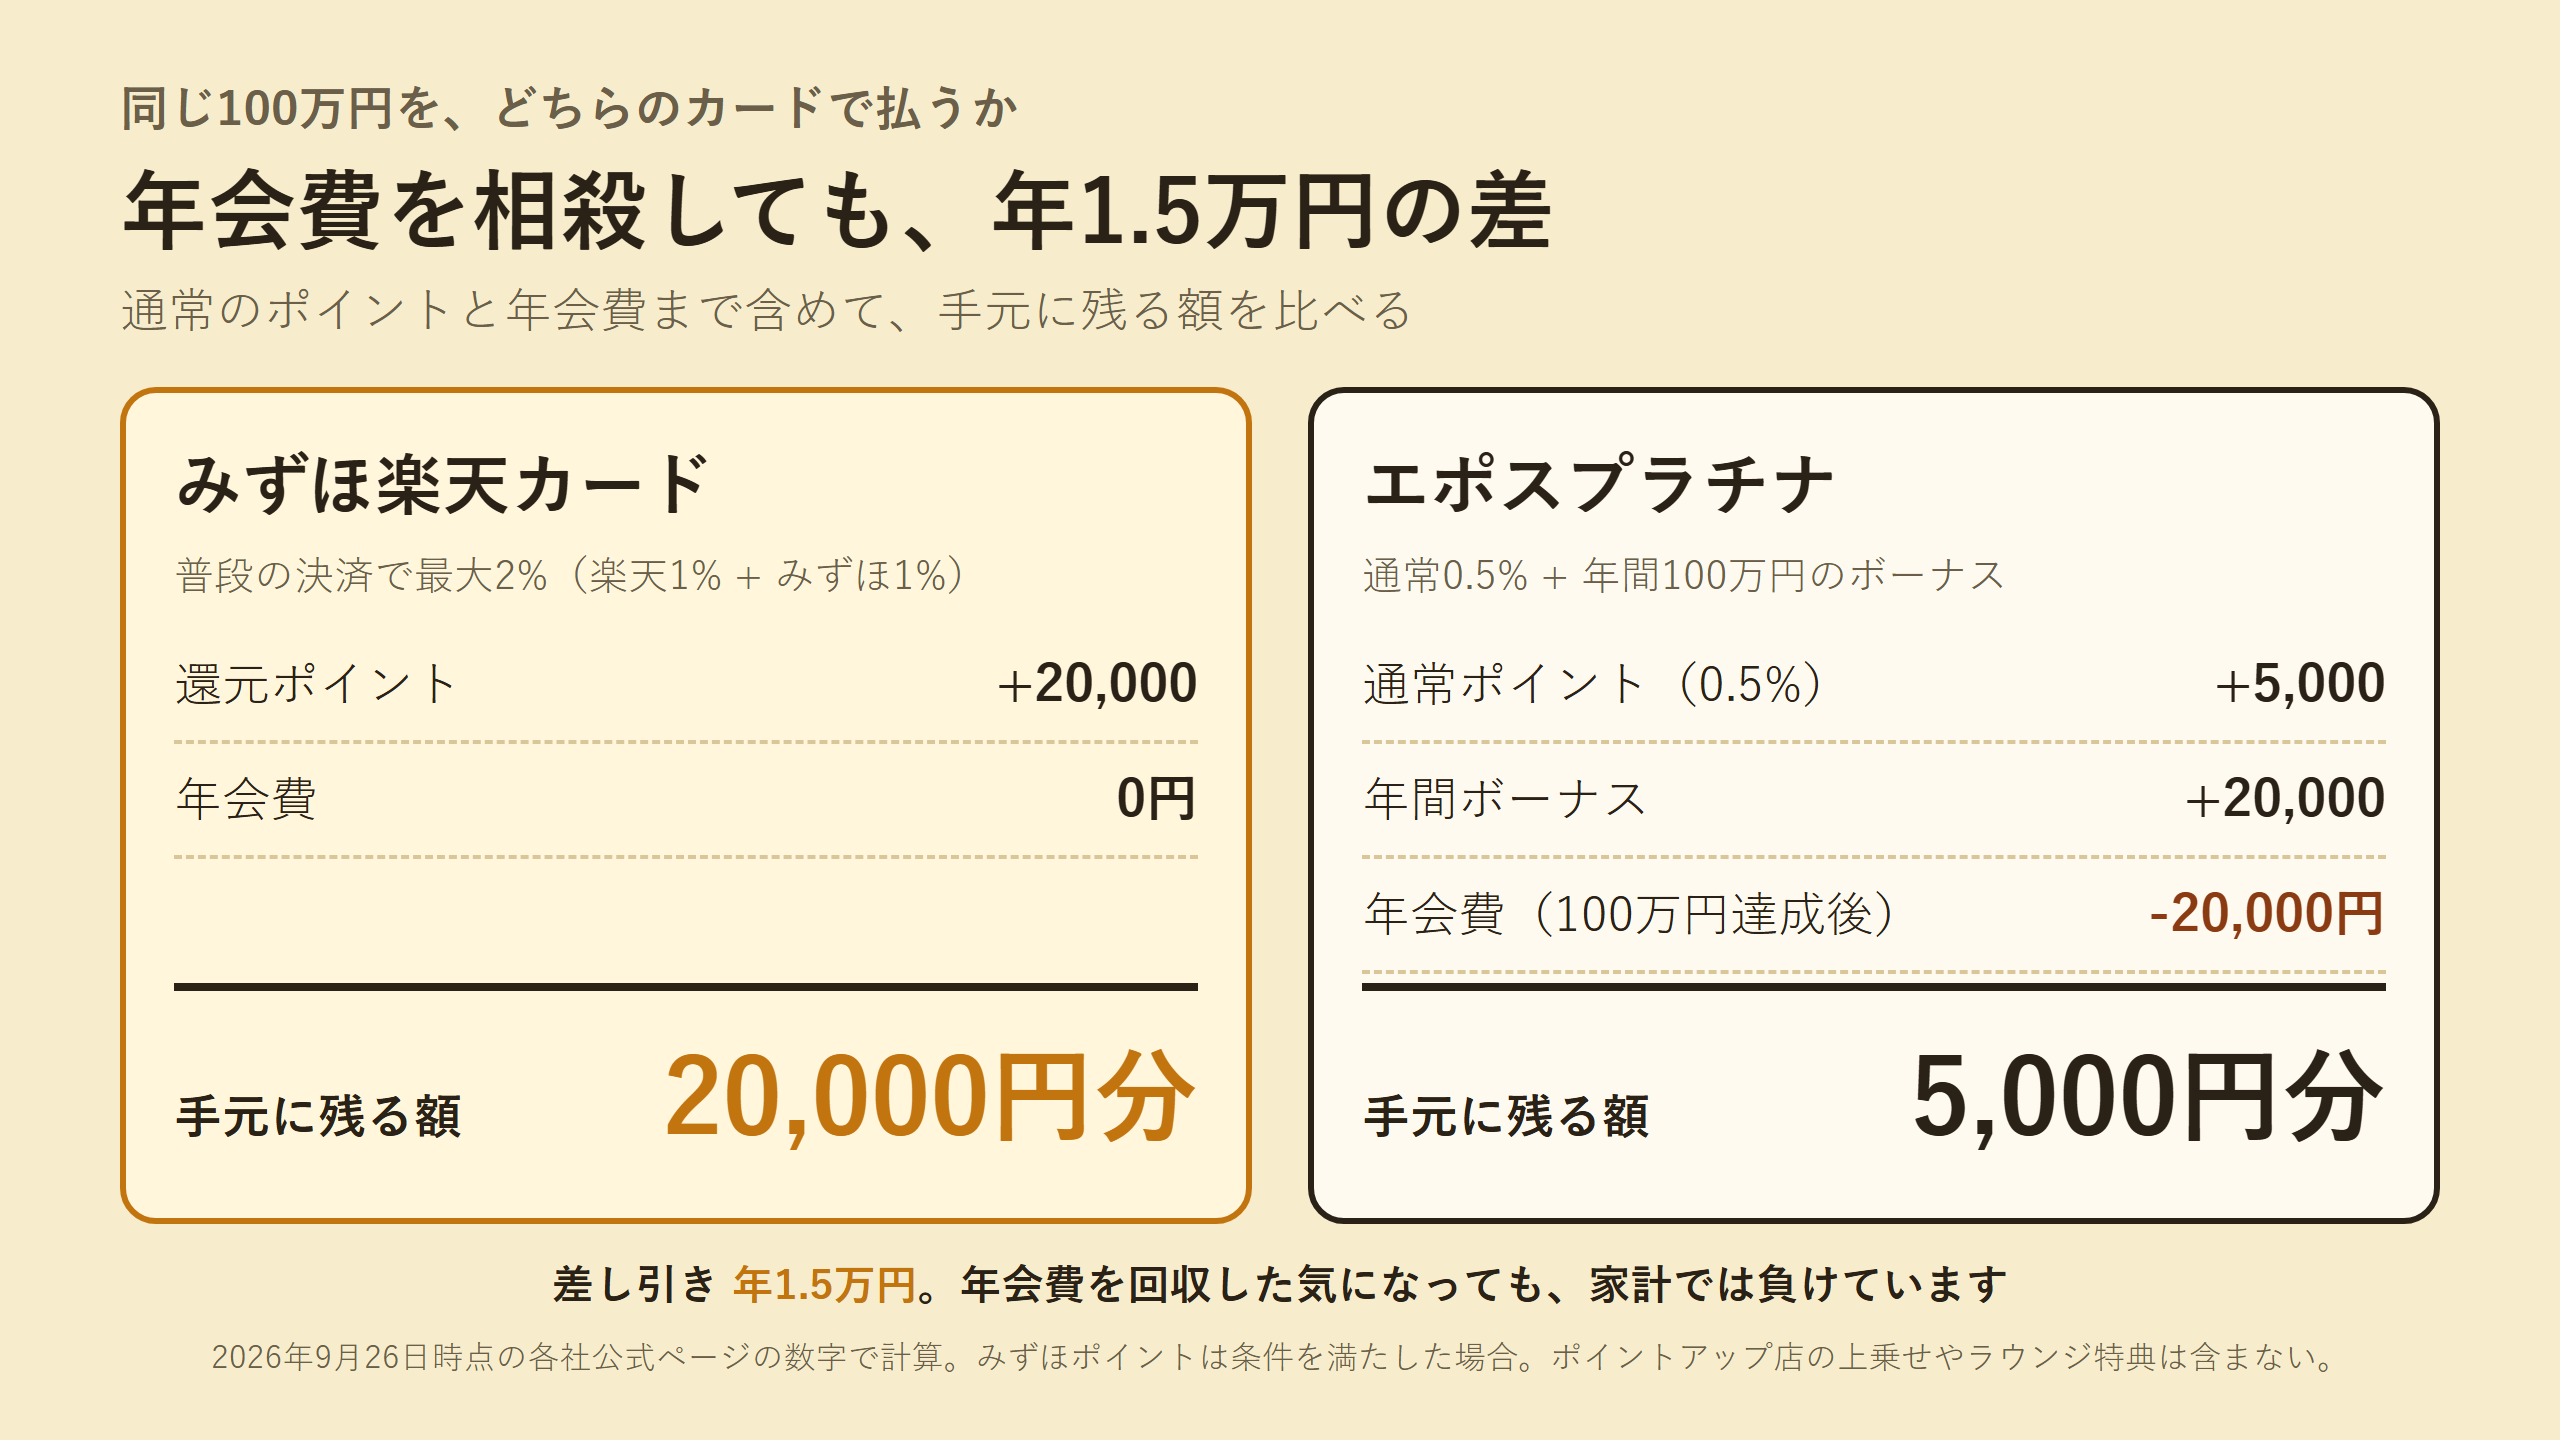
通常のポイントと年会費まで含めて、手元に残る額を比べた図です。エポスの選べるポイントアップショップの上乗せやラウンジなどの特典は計算に入れていません。そこを使い込む人には、別の答えが出るはずです。
還元率ではなく「年間で何円違うか」で見る
ラウンジやホテル優待を使わない自分の暮らしでは、上位カードの付加価値を受け取れていない、という点にも気づきました。そこで、還元率が何%違うかではなく、年間で実際に何円違うかで判断するルールにしました。年に数千円しか違わないなら、基本はカードを増やしません。セブン‐イレブンのように使う額が大きく、差額もはっきりしている場面だけ、専用のカードを持つ意味があります。
Oliveの100万円は「残りの金額」で決めた
Oliveゴールドの年間100万円の条件は、途中まで来たからという理由では続けません。サンクコストで決めず、残りの金額だけで、みずほ楽天で払う場合とOliveで払う場合を比べます。残りが小さいほど、続けたほうが得になります。図の数字は、残りが30万円という例の場合だけの計算で、特典と対象は三井住友銀行の公式ページに基づきます。
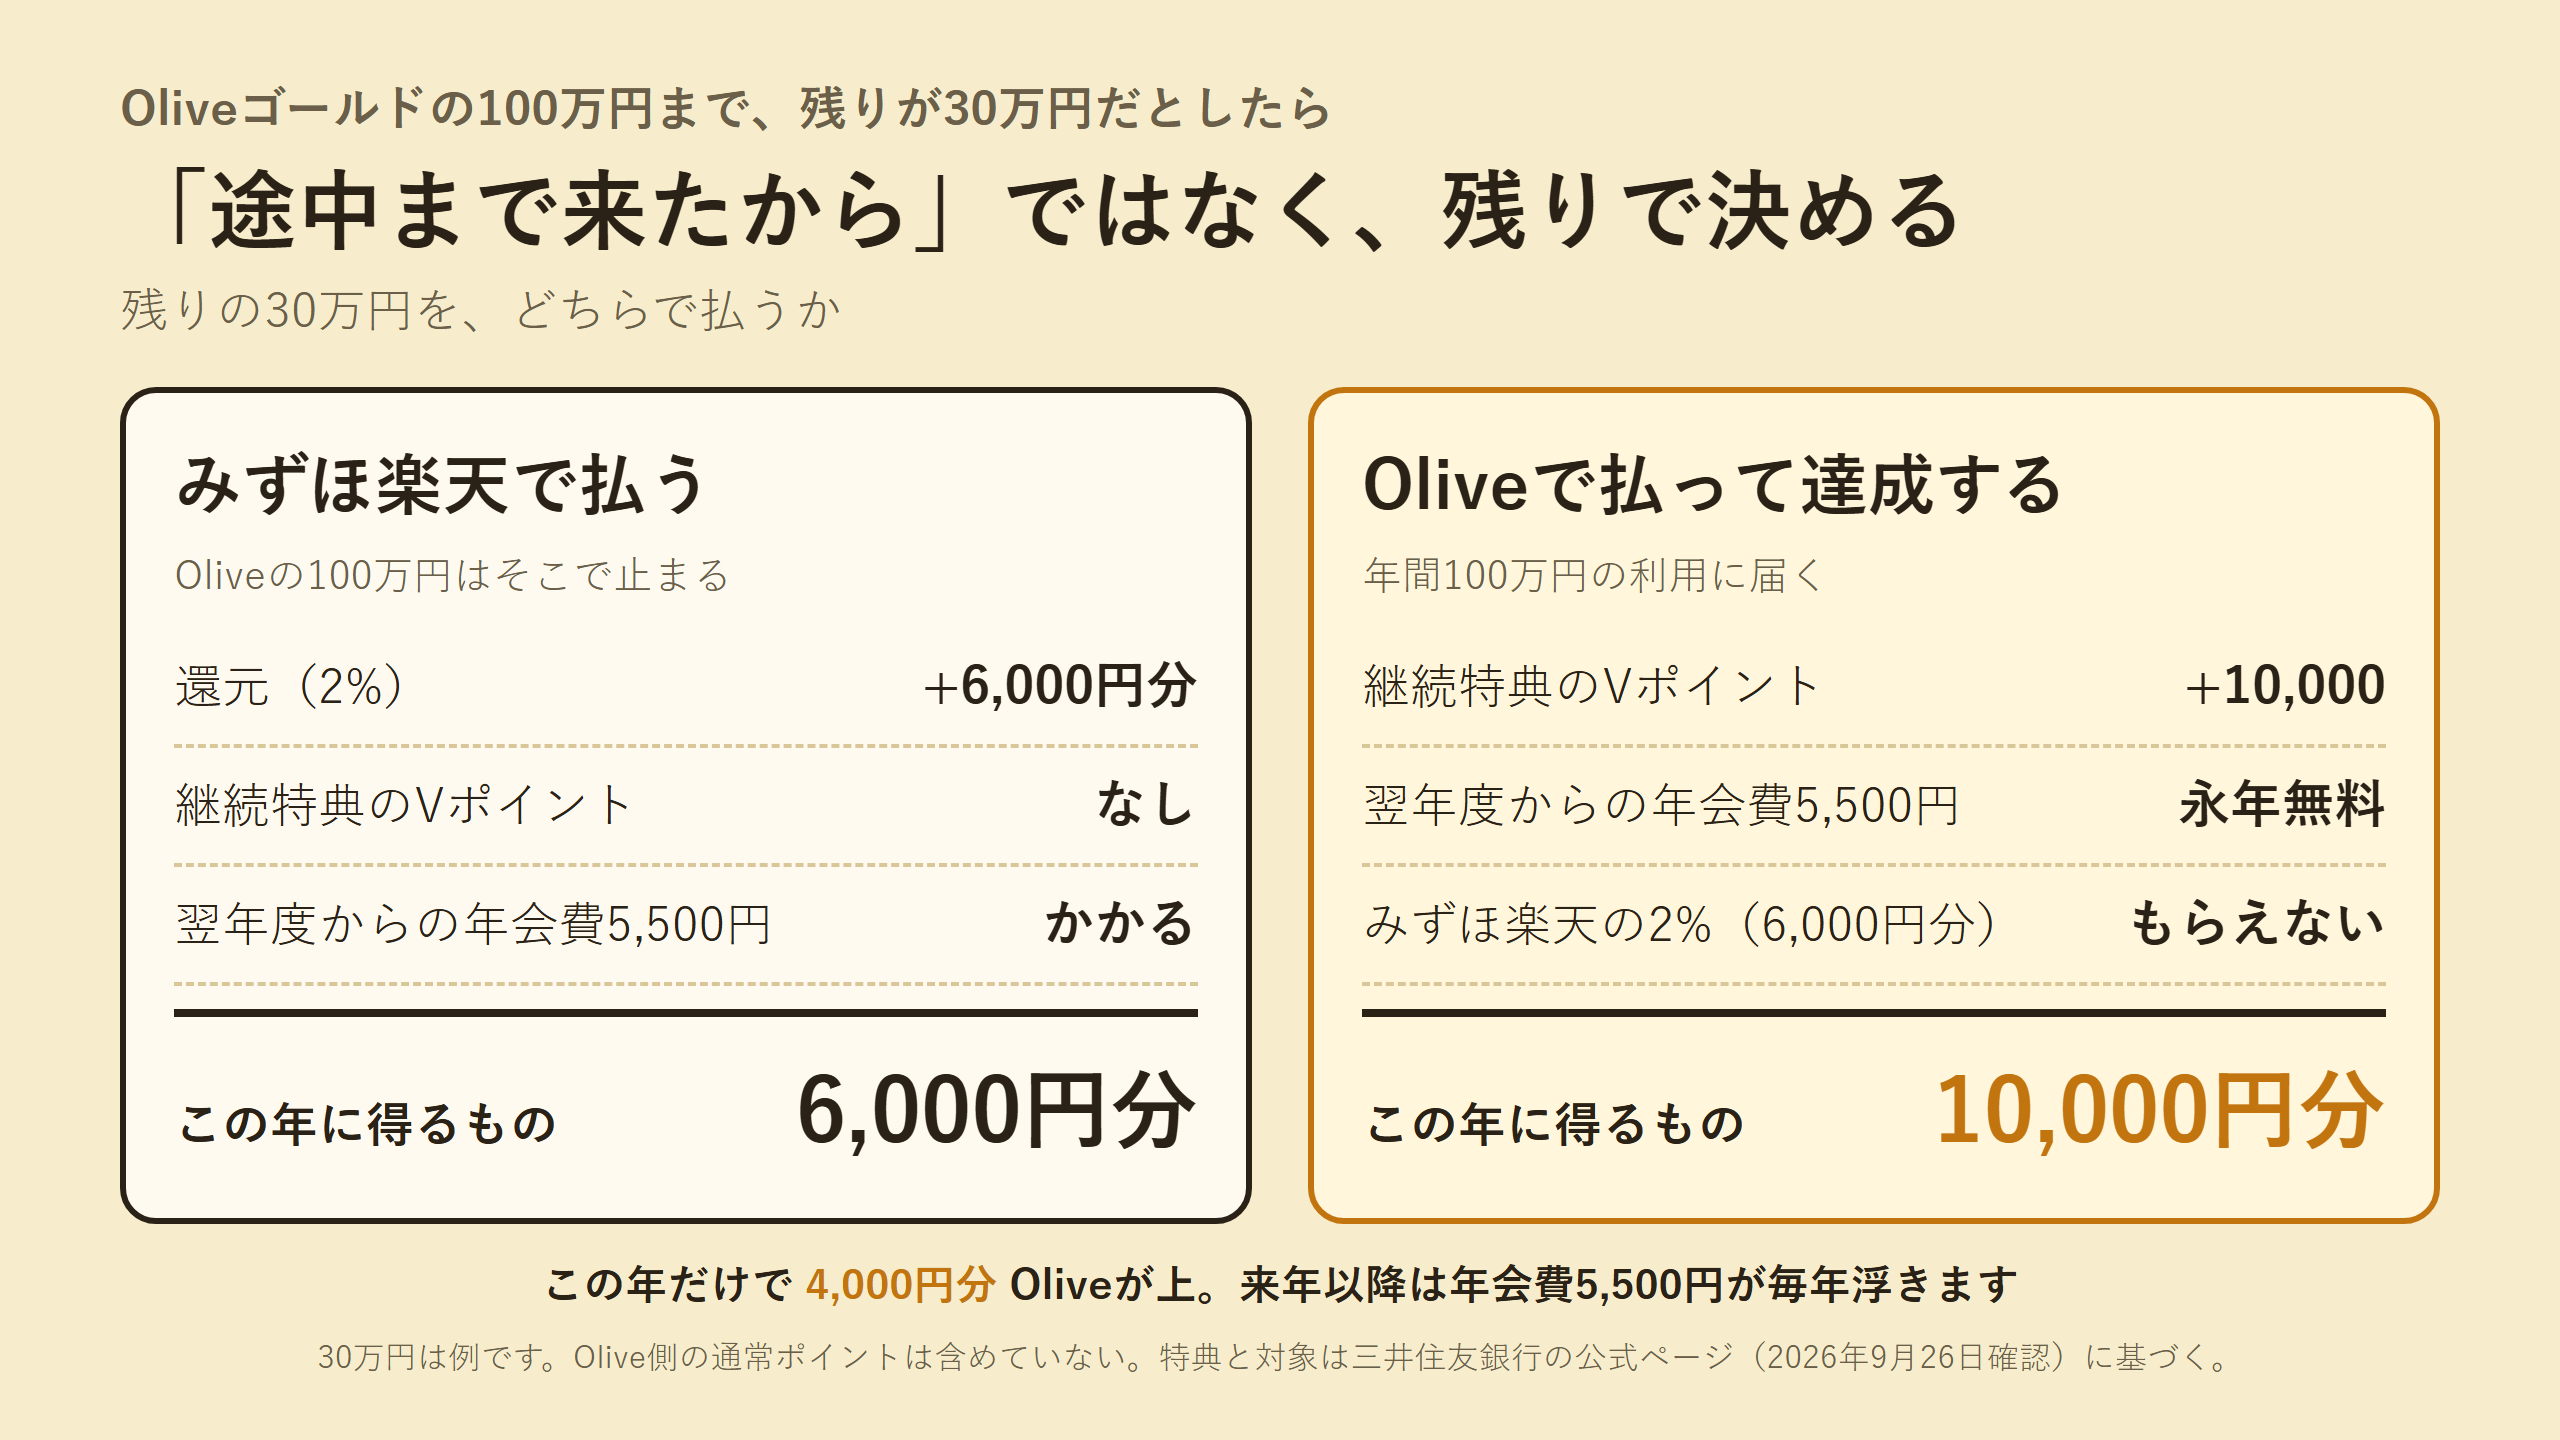
残り30万円という例での比較です。100万円を超えるために不要な物は買わず、達成したあとは一般の決済までOliveへ寄せ続けたりしません。
記事に書いたこと
note 版では、Priority Passを持っていたのに一度も使わなかった話、ステータスカードの想定客から外れていたという気づき、証券会社と楽天ブラックカードを動かさない理由、申し込みの順番と新しいカードを増やさない5つの基準、そして「カードのためにお金を使わない。お金を使うときに、いちばん合うカードを使う」という結論まで、順を追って書いています。
本稿は個人の体験と、各社の公開情報をもとにしたメモです。金融商品の勧誘でも、各社の公式見解の要約でもありません。カードの申し込みや設定の変更は、公式の最新の案内をもとにご自身で判断してください。