「カードは1,000円以上」の理由を追いかけたら、手数料より契約のほうが難しかった
病院の会計窓口で「カードは1,000円以上から」と案内され、現金で支払いました。少額決済を断る理由が気になり、公開料金と決済の仕組みを調べてみたところ、手数料の話と契約上のルールは分けて考える必要がありました。
少額だから赤字、とは決められなかった
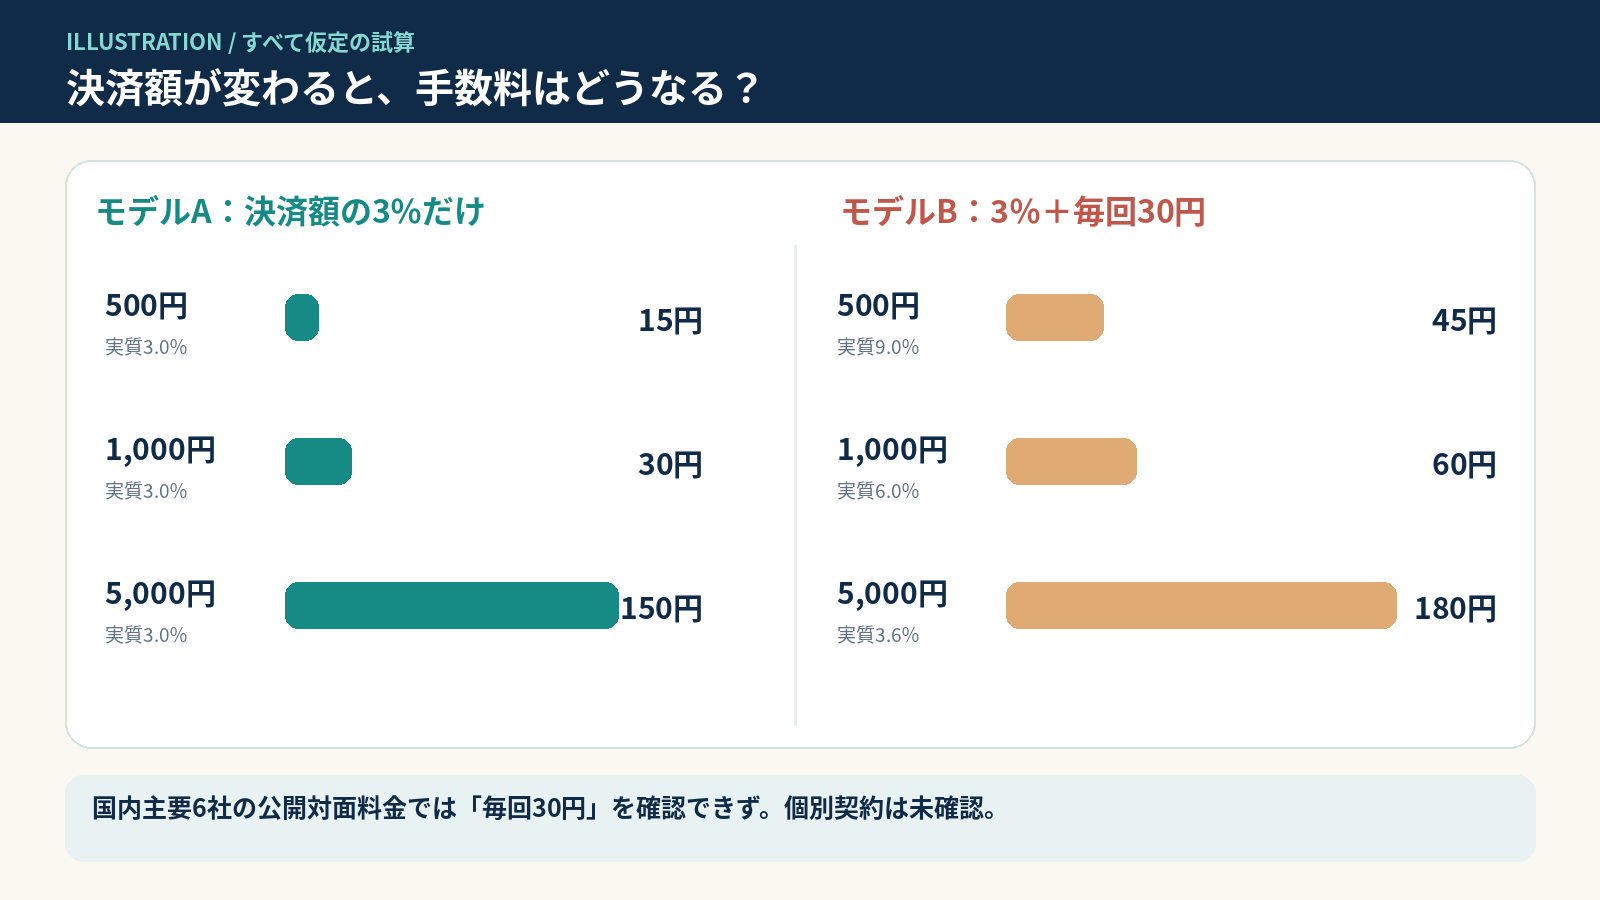
手数料が割合だけなら、500円の3%は15円、1,000円なら30円です。少額になるほど手数料も小さくなり、この計算だけでは1,000円という境界は出てきません。AIが説明した「3%に加えて毎回30円」という条件も、日本の一般的な対面決済の根拠は示されていませんでした。
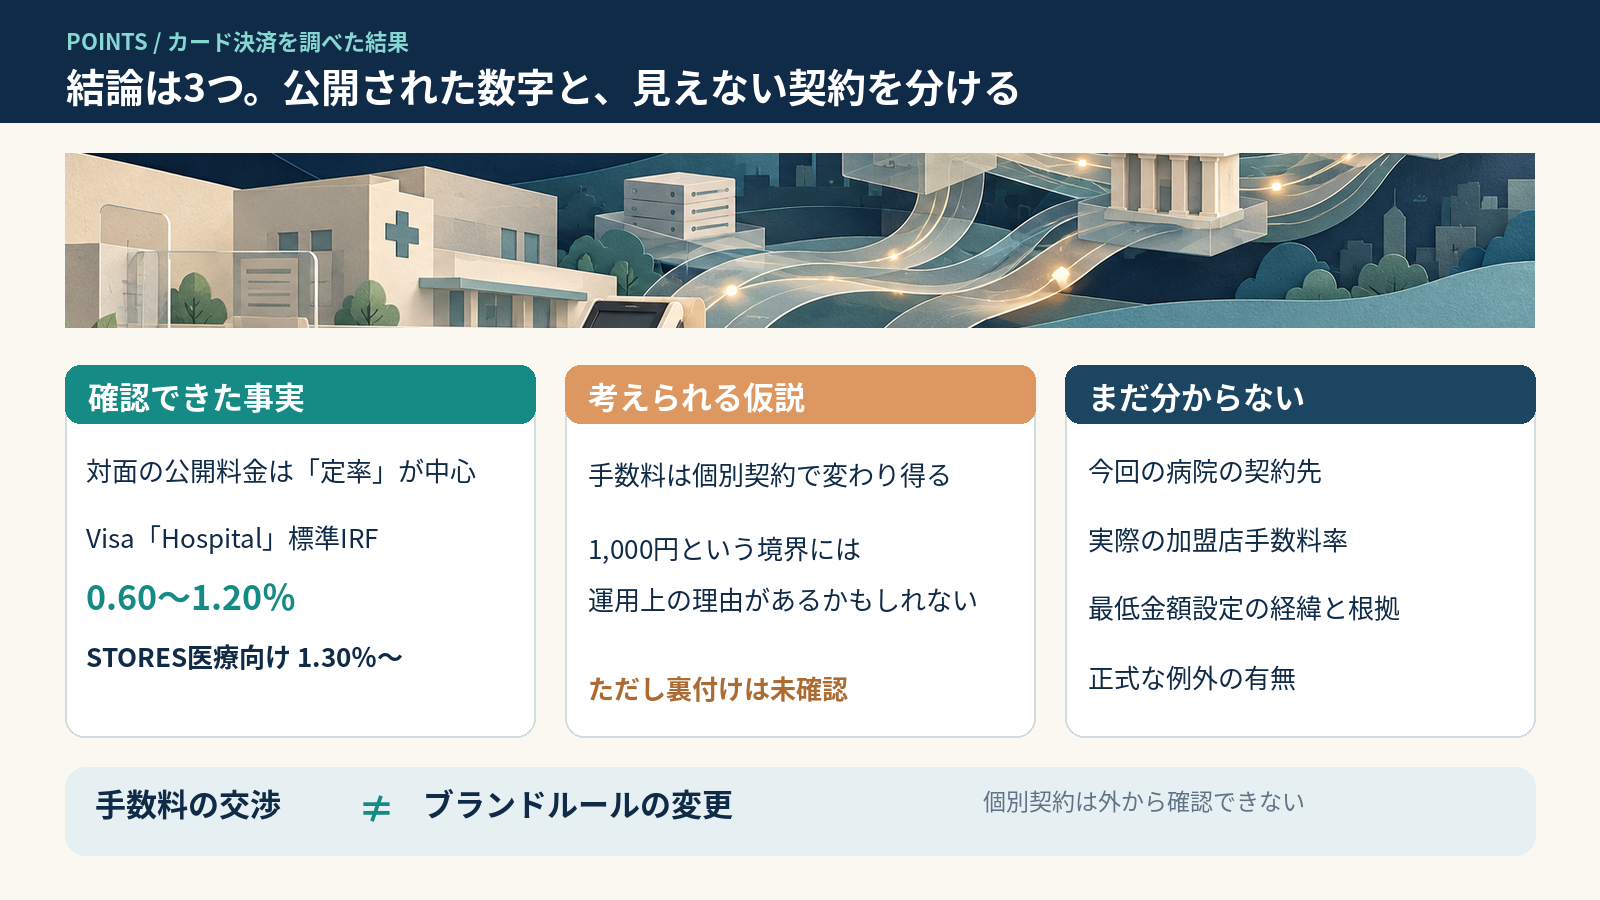
国内の主要な対面決済サービス6社の公開料金を調べた範囲では、中心は決済額に応じた定率でした。ただし、個別契約に固定の処理料がないと証明したわけではありません。お店が赤字かどうかも、仕入れや人件費などを含めなければ分かりません。
病院の手数料にも、いくつもの段階があった
加盟店と契約する会社はアクワイアラ、カードを発行する会社はイシュアです。Visaはネットワークとルールを提供し、加盟店が払う手数料を直接交渉する立場ではありません。カード会社間のインターチェンジフィーと、加盟店が最終的に負担する手数料も別の数字です。
Visaの病院向け標準インターチェンジフィーには0.60〜1.20%の区分があり、STORESには条件を満たす医療機関向けに1.30%からの決済料金があります。今回の病院に適用されるかは不明です。「病院なら一律3%」とも「どこでも安く契約できる」とも決めつけられません。
保険診療では、窓口の自己負担額が診療全体の収入というわけでもありません。例えば診療報酬2,000円の3割負担なら窓口は600円ですが、残りは保険者側から支払われます。仮の計算では、この600円に3%の手数料がかかると18円です。これだけで病院の利益を判断することはできません。
手数料の交渉と、最低利用金額は別の話だった
以前、宅配便の運賃を個別に交渉した経験があります。カード決済でも公開料金だけでは分からない契約条件があるのでは、と考えました。公正取引委員会などの調査にも、交渉した加盟店としなかった加盟店で平均料率の差が見られます。ただし、交渉が差の原因だと証明したものではありません。
一方、JCBは金額や時間帯によるカード利用制限を禁止すると案内しています。Visaの規則も最低・最高取引額の設定を原則禁止していますが、地域や取引条件による例外があります。手数料を交渉できることから、ブランド共通のルールも自由に変えられるとは言えません。
分からない契約は、分からないまま残しておく
現金にも、釣銭の準備や集計、保管、銀行への入金などの負担があります。カード側の端末費用や返金対応も含め、全体を見なければどちらが安いかは分かりません。病院の経営事情を外から決めつけることは避けたいです。
今回の病院の契約先、実際の料率、最低額を設けた理由、正式な例外の有無は未確認です。2026年11月1日時点でカード会社から本回答はありません。回答が届いたら、確認できた部分だけ更新します。分からないことを想像で埋めず、費用の事情とルールへの適合を分けて考えたいと思いました。
料金比較の条件と一次資料、詳しい経緯はnoteの全文にまとめています。
もっと深く読みたい人へ
詳しい経緯と出典は全文にまとめています。