設計判断
5分で読める要約版
2026-11-20
楽天証券を離れても、楽天カードは使う。SBI移行でカード戦略も考え直した【番外編】
楽天証券からSBI証券へ資産を集める方針にしても、楽天カードまで一斉にやめるつもりはありません。証券口座と、毎日の買い物のカードは、別々に評価することにしました。
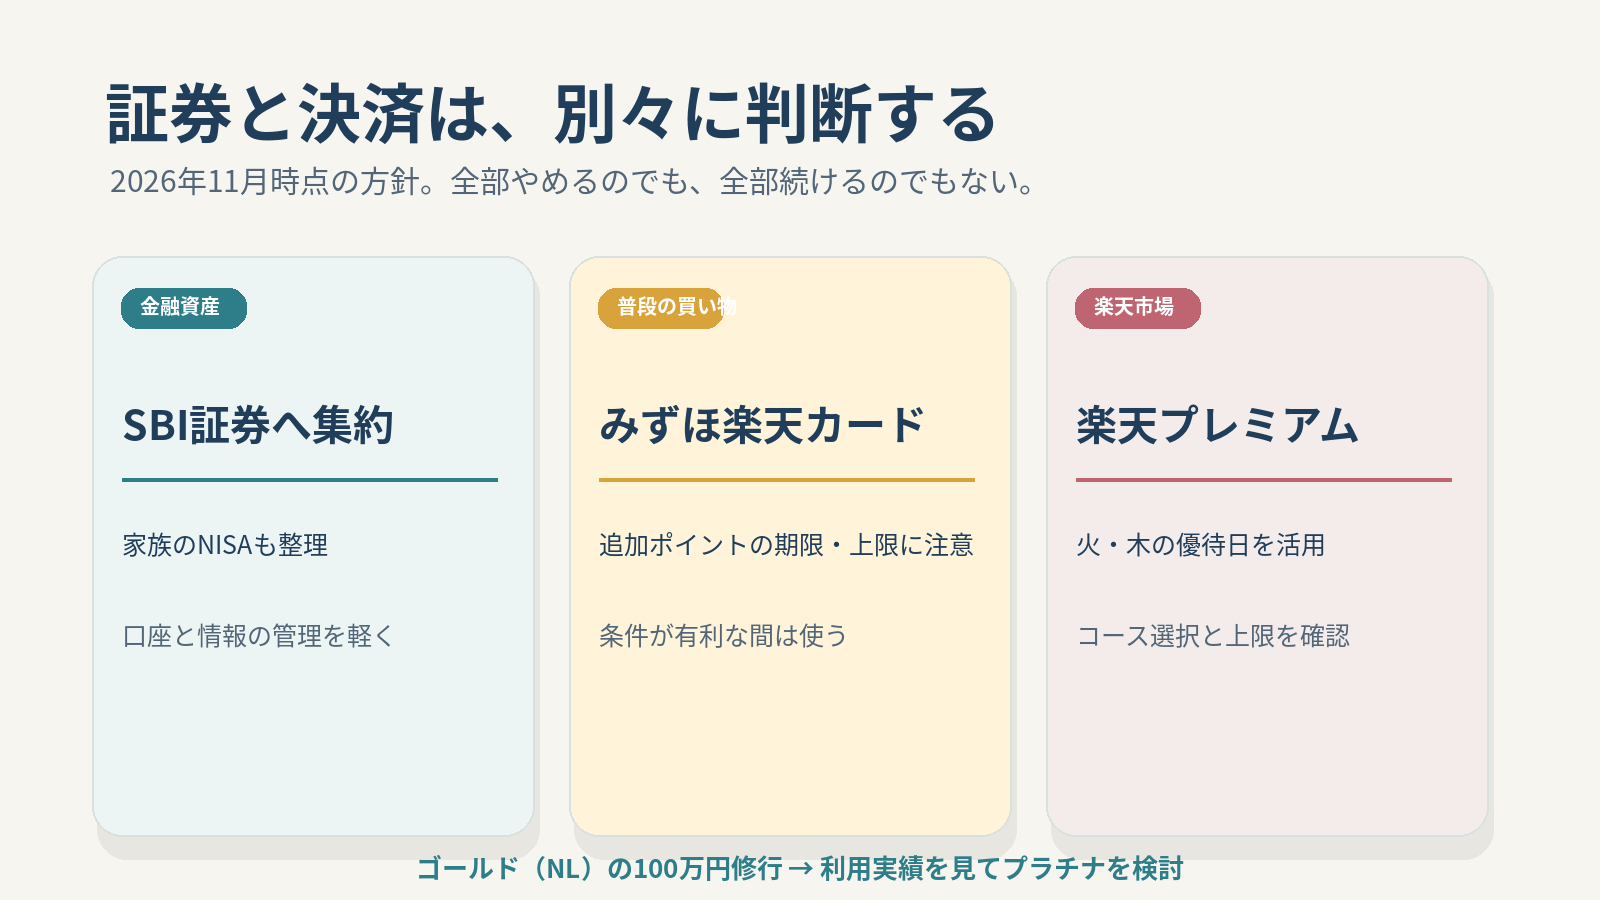
証券口座とカードは、同じ理由で決めない
証券口座は、長く資産や取引の記録を預ける場所です。カードは、毎日の決済の手段です。情報漏えいがあったから楽天のサービスを全部やめる、という話ではありません。第1弾で書いた「ポイント還元と信頼は別問題」の続きとして、決済の側だけを整理しました。
普段はみずほ楽天。でも2%はずっと続かない
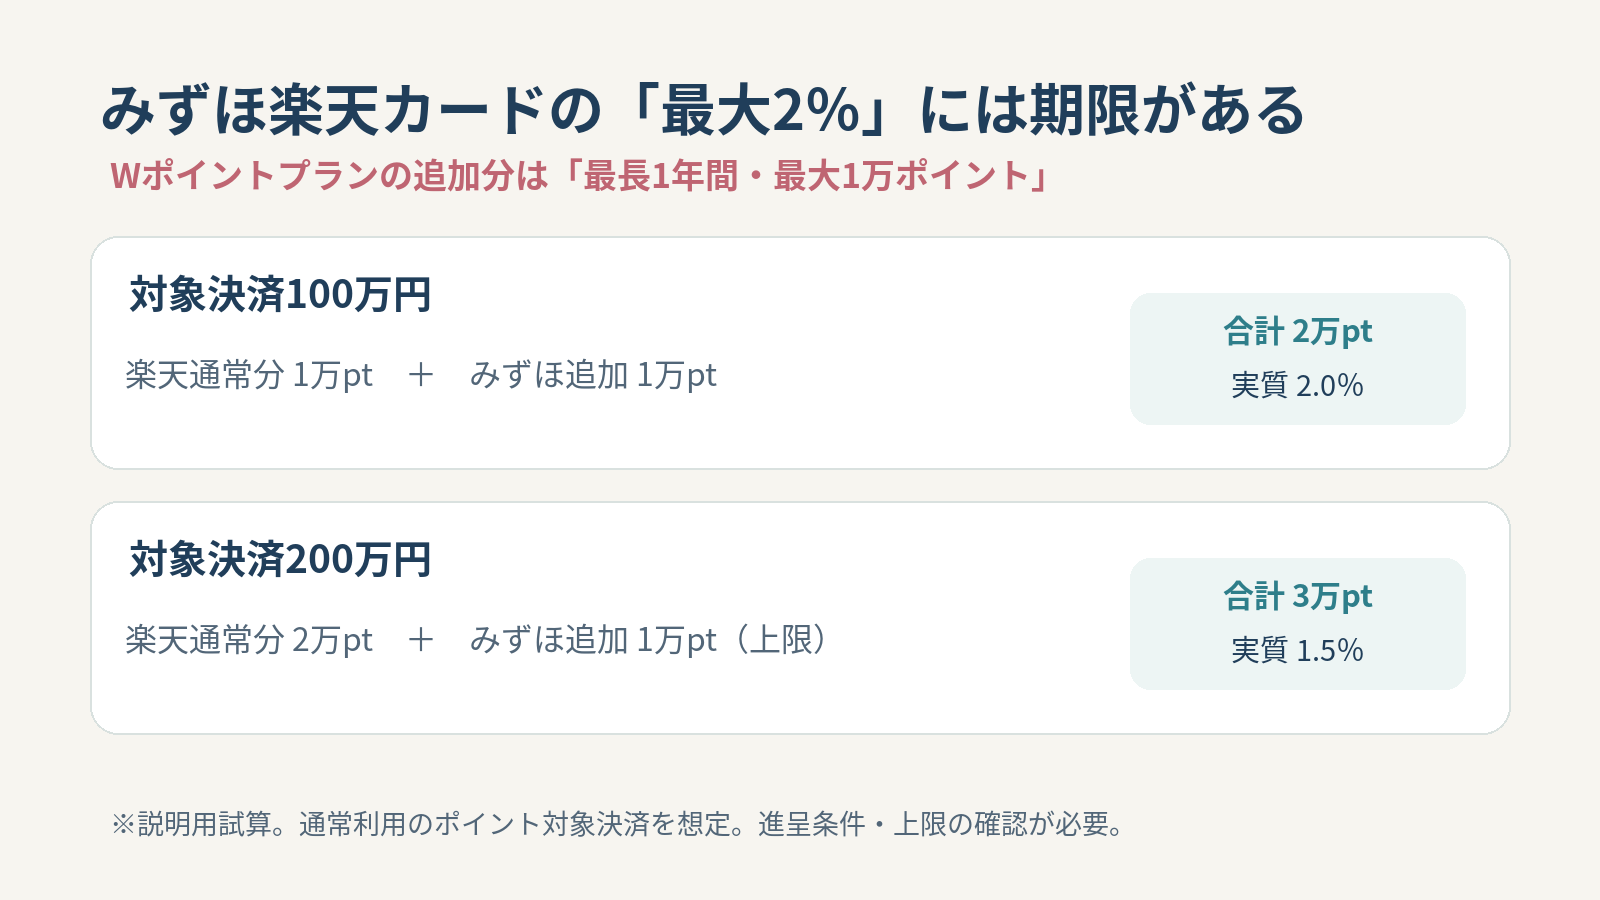
普段の支払いは、みずほ楽天カードを使います。ただ、追加のみずほポイントは条件を満たした月から最長1年で、上限は1万ポイントです。例えば対象の決済が200万円なら、合計は3万円相当で、1.5%相当になります。
楽天市場で買うときは、楽天プレミアムカードの火曜・木曜の特典を使います。ただ、ほかの店の方が安ければ、そちらで買います。
ゴールド(NL)の修行が先。プラチナは数字を見てから
三井住友カード ゴールド(NL)は、年間100万円の対象利用を目指して進めています。SBI証券のクレカ積立は、この100万円には入りません。プラチナプリファードは還元が魅力ですが、年会費が3万3,000円かかります。実際の積立額と利用額が見えてから、年会費を引いた額で比べます。
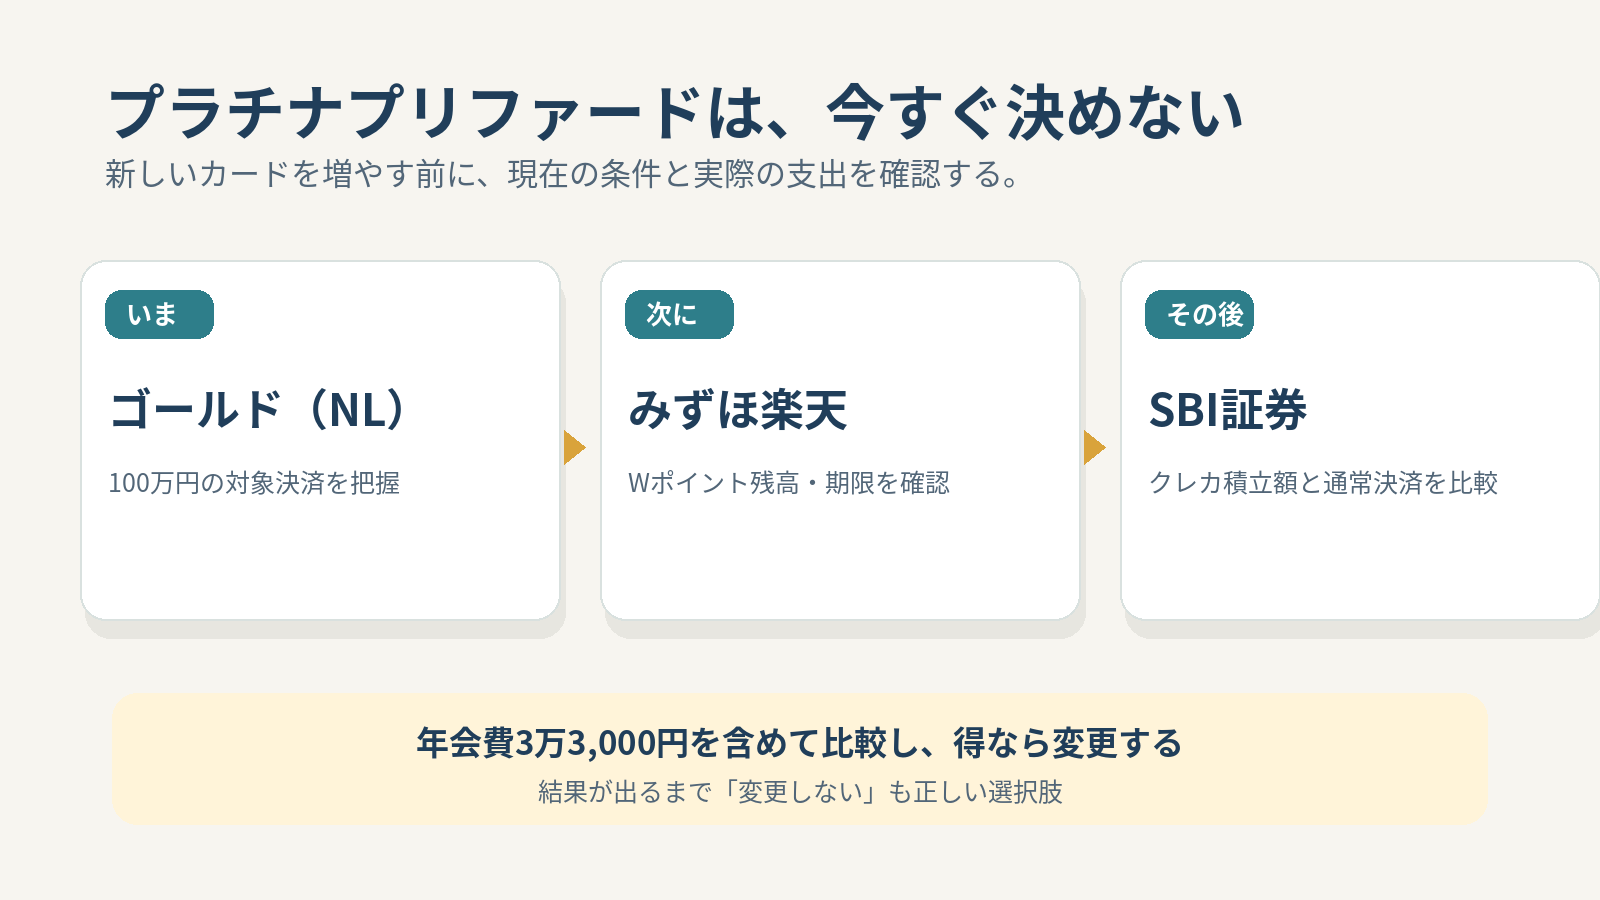
今は資産の預け先だけを先に整理し、決済はすでに持っているカードを使います。期限と実績が見えたら、もう一度考えます。
もっと深く読みたい人へ
還元の計算の前提、各カードの公式の条件と出典は、note の全文にまとめています。